매달 25일만 되면 알림톡과 함께 계좌에 찍히는 정부 지원금을 보며
가계부를 정리하는 게 워킹맘의 쏠쏠한 낙이잖아요.
그런데 아이가 커가고 어린이집 입소를 준비하면서부터
통장에 들어오는 입금액 숫자가 갑자기 확 줄어들어 깜짝 놀라신 분들 많으실 거예요.
“어? 지난달까지만 해도 100만 원씩 꼬박꼬박 찍히던 돈이 왜 이번 달엔 46만 원뿐이지?”
“돌 지나고 났더니 왜 지원금 환급액이 아예 ‘0원’이 된 거야?”
출산 후 정신없이 복직 준비를 하느라 정책을 깊게 들여다보지 못하면
부모급여 아동수당 차이를 명확히 몰라 가계 예산에 구멍이 나거나 당황하기 일쑤거든요.
“통장에 찍히는 지원금 줄었다고 절대 당황하지 마세요.
결론부터 말씀드리면 부모급여 아동수당 차이와 보육료 바우처 전환 구조만 알면
1원도 손해 보지 않고 똑 부러지게 챙기실 수 있습니다.”
핵심 체크
● 핵심 개념 대조: 부모급여 아동수당 차이(만 0~1세 단기 집중 영아 지원 vs 만 8세 미만 장기 보편 복지)
● 현금 지급 기준: 가정양육 시 부모급여(0세 월 100만 원 / 1세 월 50만 원) + 아동수당(월 10만 원) 전액 계좌 입금
● 어린이집 보육료 전환 차액: 0세반 이용 시 보육료 바우처 결제 후 남은 차액(약 41~46만 원) 환급, 1세는 차액 0원
● 공식 신청 및 변경처: 복지로 정부지원 복지포털 온라인 신청 또는 주민센터 방문
돌 지난 아이를 어린이집에 보내면 부모급여 50만 원이 보육료 바우처로 전액 상계되어
통장 입금액이 0원이 되지만, 아동수당 10만 원은 만 8세 전까지 매달 현금으로 유지됩니다.
통장에 찍히는 돈이 왜 달라졌지? 부모급여 아동수당 차이 기본 개념
처음 아이를 낳고 행복출산 원스톱 서비스를 신청할 때만 해도
들어오는 돈의 성격을 하나하나 따져볼 겨를이 없잖아요.
하지만 아이 통장을 똑 부러지게 굴리려면 가장 먼저
부모급여 아동수당 차이부터 머릿속에 확실히 정리해 두셔야 합니다.
부모급여(만 0~1세 영아기 집중 지원) vs 아동수당(만 8세 미만 보편 복지)
두 제도는 지원하는 목적과 대상 연령 자체가 완전히 달라요.
부모급여: 출산 초기 부모의 소득 감소를 보전하고 영아기 돌봄을 집중 지원하는 제도로,
오직 만 0세(0~11개월)와 만 1세(12~23개월) 딱 24개월 동안만 한시적으로 지급됩니다.
아동수당: 아동 양육에 따른 경제적 부담을 덜어주기 위해 소득과 무관하게
만 8세 미만(0~95개월, 생일 전 달까지) 모든 아동에게 매달 꼬박꼬박 지급되는 국가 보편 복지입니다.
공식 포털에서 지원 자격과 최신 기준을 더블 체크해 보시면
생애주기별로 지원 틀이 명확히 나뉘어 있다는 걸 바로 확인하실 수 있어요.
👉 복지로 정부지원 복지포털 공식 바로가기
매달 25일 지급일 기준과 계좌 입금 형태(현금 지급 vs 바우처 전환)
원칙적으로 부모급여와 아동수당 지급일은 모두 매월 25일로 동일해요.
(만약 25일이 주말이나 공휴일이라면 그 전날 평일에 미리 입금됩니다.)
집에서 가정보육을 할 때는 두 지원금 모두 지정한 엄마나 아이 계좌로 현금 입금되는데요.
어린이집에 아이를 보내는 순간부터 부모급여 아동수당 차이가 극명하게 드러납니다.
아동수당은 어린이집을 다니든 안 다니든 무조건 월 10만 원 현금으로 계좌에 꽂히지만,
부모급여는 현금이 아니라 어린이집에 결제하는 보육료 전자바우처 형태로 우선 차감되거든요.
10개월에 어린이집 보냈더니 생긴 일: 100만 원 -> 46만 원 -> 0원 현실
저 역시 회사 복직 일정이 당겨지면서 딸아이가 10개월 차가 되던 달에
피 말리는 순번 싸움 끝에 어린이집 0세반 조기 입소를 결정했거든요.
그 과정에서 통장에 찍히는 현금 환급액이 롤러코스터를 타듯
변하는 걸 보며 현실적인 숫자의 차이를 뼈저리게 체감했습니다.
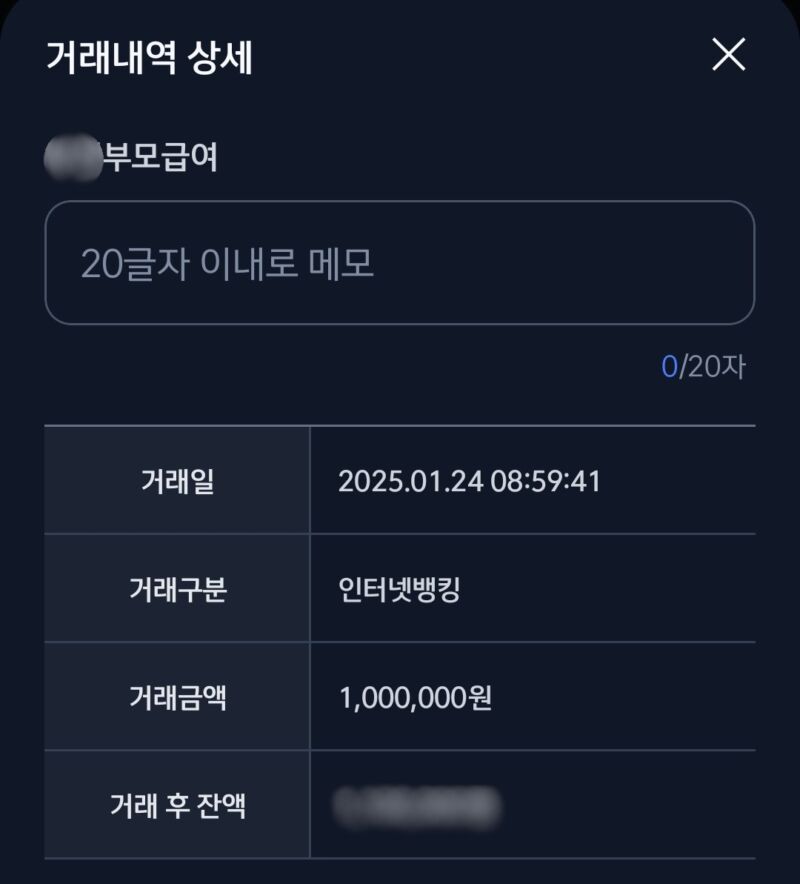
0~10개월: 가정양육으로 매달 100만 원 온전히 현금 수령
아이가 태어나고 10개월 동안 집에서 직접 가정보육을 할 때는 정말 통장이 든든했어요.
매달 25일만 되면 부모급여 100만 원에 아동수당 10만 원까지 합쳐져서
총 110만 원이 계좌에 현금으로 따박따박 들어왔거든요.
분유값, 기저귀값 사고도 여윳돈이 남아 아이 적금까지 부어줄 수 있었죠.
11~12개월: 어린이집 0세반 입소 후 바우처 결제하고 남은 차액 약 46만 원 환급
문제는 복직을 위해 10개월 차에 어린이집 입소를 확정 짓고 보육료 전환 신청을 마친 11개월 차부터 시작됐어요.
어린이집에 다니면 정부가 지원하는 부모급여 100만 원 중
0세반 보육료 단가(약 54만 원 선)만큼을 국민행복카드 바우처로 먼저 떼어가거든요.
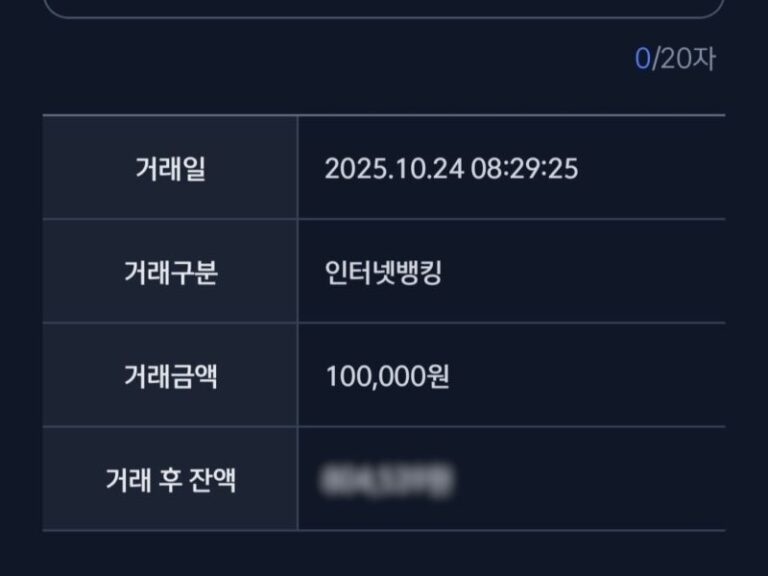
그리고 남은 어린이집 보육료 전환 차액인 약 46만 원만 현금으로 제 계좌에 환급되더라고요.
“110만 원 들어오던 통장에 갑자기 56만 원(차액 46만 원 + 아동수당 10만 원)만 찍히니
체감상 반토막이 난 기분이었어요.“
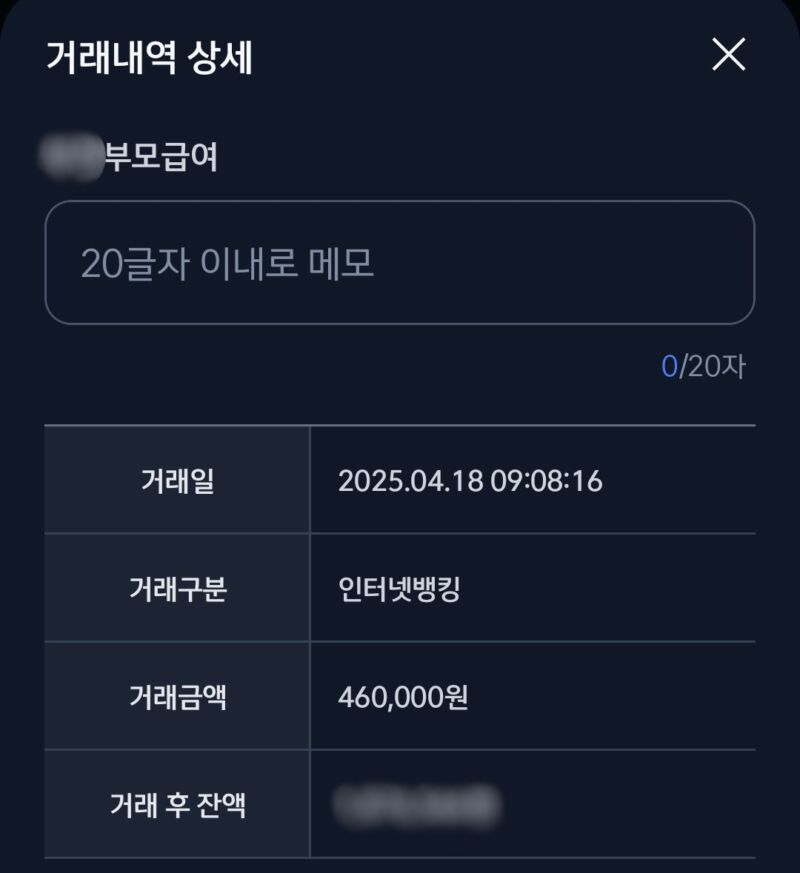
실제 통장에 입금되는 날짜와 정확한 차액 계산법은
제가 예전에 영수증과 입금 내역을 낱낱이 분석해 둔 글을 꼭 함께 확인해 보세요.
👉 부모급여 지급일 총정리|어린이집 보육료 전환 차액과 1세 0원 후기
만 1세(12개월 이후): 50만 원 지원금 전액이 보육료로 충당되어 추가 환급액 ‘0원’ 된 사연
진짜 멘붕은 아이의 첫 생일이 지나 만 1세(12개월)에 진입했을 때 찾아왔습니다.
만 1세가 되면 부모급여 지원금 자체가 100만 원에서 50만 원으로 뚝 떨어지잖아요.
그런데 어린이집 0세반이나 1세반의 기본 보육료는 월 50만 원 안팎이거든요.
정부 지원금 50만 원 전액이 고스란히 어린이집 보육료 결제에 다 들어가 버리니,
통장으로 들어오는 부모급여 환급액이 깔끔하게 ‘0원’이 되어버리더라고요.
결국 만 1세 이후 어린이집을 보내면 계좌에 찍히는 돈은 순수 아동수당 10만 원 딱 하나만 남게 됩니다.
이걸 미리 계산해 두지 않으시면 가계부 결산할 때 큰 혼란을 겪게 되니 꼭 기억해 두셔야 해요.
나이별 부모급여 감액 기준과 보육료 전환 신청 시 주의사항
아이가 자라면서 겪게 되는 부모급여 감액 시기와
가정양육에서 어린이집으로 넘어갈 때의 신청 타이밍은 워킹맘이 가장 신경 써야 할 행정 절차예요.
이를 한눈에 보기 쉽게 표로 대조해 드리면 다음과 같습니다.
|
구분 |
만 0세 (0~11개월) |
만 1세 (12~23개월) |
만 2세 이상 (24개월~) |
|---|---|---|---|
|
가정양육 시 부모급여 |
월 100만 원 (현금) |
월 50만 원 (현금) |
지원 종료 (가정양육수당 전환) |
|
어린이집 이용 시 현금 차액 |
약 41~46만 원 |
0원 |
0원 |
|
아동수당 (만 8세 미만) |
월 10만 원 |
월 10만 원 |
월 10만 원 |
|
행정 신청 명칭 |
부모급여(현금/보육료) |
부모급여(현금/보육료) |
복지로 양육수당 또는 영유아보육료 |
생일 달 기준 일할 계산 및 복지로 ‘서비스 변경 신청’ 타이밍
많은 분들이 헷갈려 하시는 게 바로 부모급여 감액 시기가 도래하는 첫 생일 달이에요.
부모급여의 만 나이 전환은 주민등록상 생년월일 기준 ‘월 단위’로 딱 떨어집니다.
예를 들어 9월 15일이 첫 돌인 아이라면, 8월분(11개월)까지는 만 0세 기준(100만 원)을 적용받고
9월분(12개월)부터는 첫날부터 바로 만 1세 기준(50만 원)으로 감액 적용되는 방식이에요.
특히 맞벌이 워킹맘분들은 복직 전 0세반 경쟁률을 뚫고 입소 날짜를 확정하는 게 최우선이잖아요.
원하는 날짜에 맞춰 보육료를 차질 없이 전환하려면 어린이집 입소 대기 점수 관리부터 철저해야 합니다.
👉 어린이집 입소대기 신청방법|맞벌이 200점 기준과 0세반 대기 4번 뚫은 팁
15일 이전/이후 신청에 따른 당월 보육료·현금 차액 처리 방식
어린이집 입소가 결정되었다면 복지로 사이트나 주민센터에서 반드시 ‘서비스 변경 신청’을 하셔야 해요.
이때 신청하는 날짜가 해당 월의 15일 이전인지, 15일 이후인지에 따라 지원 방식이 완전히 갈립니다.
부모급여 아동수당 차이 확인 후 만 8세까지 챙기는 관리 루틴
만 1세(23개월)가 지나 24개월에 접어들면 그동안 든든했던 부모급여 지원은 완전히 종료됩니다.
하지만 실망하실 필요는 전혀 없어요.
초기 영아기 집중 지원이 끝나더라도 초등학교 입학 직전인
만 8세 생일 전달(최대 95개월)까지는 국가에서 보장하는 아동수당 월 10만 원이 여전히 남아있거든요.
부모급여 종료 후 통장에 남는 순수 아동수당 모으기
부모급여가 끝나고 아동수당 10만 원만 남게 되면
금액이 상대적으로 작아 보여 생활비 통장에 섞여 흐지부지 쓰이기 쉽잖아요.
하지만 매달 10만 원씩 아이가 8세가 될 때까지 꼬박꼬박 모으면
원금만 해도 960만 원, 이자까지 합치면 무려 1,000만 원이 넘는 목돈이 만들어집니다.
결코 가볍게 넘길 수 없는 종잣돈인 셈이죠.
아이 명의 청약통장이나 비과세 적금으로 연계하는 워킹맘 재테크 팁
그래서 저는 10개월 차에 어린이집을 보내면서 부모급여 아동수당 차이를 뼈저리게 깨달은 직후,
아동수당이 입금되는 계좌를 생활비 통장과 완전히 분리시켰어요.
매달 25일 아동수당 10만 원이 들어오자마자 아이 명의의 청약종합저축(매월 2~5만 원)과
어린이 비과세 적금으로 자동 이체되도록 세팅해 두었답니다.
특히 가계 소득 조건에 맞춘 정부지원 근로장려금 및 자녀장려금 수급 기준을 함께 챙기면서,
이 수당들을 증여세 면제 한도(미성년자 10년 2천만 원) 비과세 펀드나
장기적으로 만기 시 비과세 혜택 청년도약계좌 연계 발판으로 굴려주니
지원금이 줄어들어도 아쉬움 없이 아이의 첫 독립 자금을 든든하게 채워줄 수 있더라고요.
아이를 키우며 마주하는 수많은 정부 복지 정책들, 기본적인 지원 기준과
전환 타이밍만 똑 부러지게 챙기셔도 가계 예산 흔들림 없이 현명하게 아이를 키워내실 수 있을 거예요.
📌 함께 보면 좋은 글
👉 육아기 근로시간 단축 연장 방법|1년 종료 후 최대 3년 조건과 미사용 가산 팁
👉 육아기 근로시간 단축급여 신청방법 총정리|고용24 2회 신청 루틴